Domain importabgaben.de kaufen?
Wir ziehen mit dem Projekt
importabgaben.de um.
Sind Sie am Kauf der Domain
importabgaben.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain importabgaben.de kaufen?
Bis wann gilt zugewinngemeinschaft?
Bis wann gilt zugewinngemeinschaft? Die Zugewinngemeinschaft gilt grundsätzlich während der gesamten Ehezeit, also von der Eheschließung bis zur Scheidung oder dem Tod eines Ehepartners. Sie regelt die Vermögensverhältnisse der Eheleute während dieser Zeit und sieht vor, dass jeder Ehepartner sein eigenes Vermögen behält und nur den Zugewinn, also die Differenz zwischen Anfangs- und Endvermögen, im Falle einer Scheidung oder des Todes aufteilen muss. Nach der Scheidung oder dem Tod eines Ehepartners endet die Zugewinngemeinschaft und es erfolgt die Abrechnung des Zugewinns. Es gibt jedoch auch die Möglichkeit, die Zugewinngemeinschaft durch einen Ehevertrag zu modifizieren oder auszuschließen. **
Wie lange gilt zugewinngemeinschaft?
Die Zugewinngemeinschaft gilt grundsätzlich für die Dauer der Ehe oder eingetragenen Lebenspartnerschaft. Das bedeutet, dass während dieser Zeit die Vermögenszuwächse der Ehepartner getrennt betrachtet werden. Erst im Falle einer Scheidung oder Auflösung der Lebenspartnerschaft wird der Zugewinn ausgeglichen. Es ist jedoch möglich, die Zugewinngemeinschaft durch einen Ehevertrag oder Partnerschaftsvertrag abzuändern oder auszuschließen. In diesem Fall gelten die individuell vereinbarten Regelungen. Generell ist es ratsam, sich vor der Eheschließung über die rechtlichen Folgen der Zugewinngemeinschaft zu informieren und gegebenenfalls Beratung in Anspruch zu nehmen. **


Ähnliche Suchbegriffe für Zugewinngemeinschaft
Top-Angebote
Produkte zum Begriff Zugewinngemeinschaft:
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
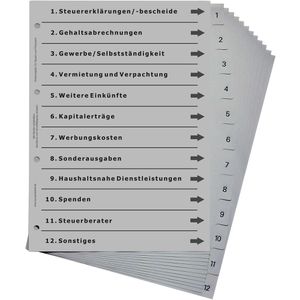
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter


-
Wann endet die zugewinngemeinschaft?
Die Zugewinngemeinschaft endet in der Regel mit der Scheidung oder dem Tod eines Ehepartners. Bei einer Scheidung wird der Zugewinnausgleich durchgeführt, um das während der Ehe erworbene Vermögen gerecht aufzuteilen. Im Falle des Todes eines Ehepartners tritt die gesetzliche Erbfolge ein, bei der der überlebende Partner seinen gesetzlichen Erbteil erhält. Es ist wichtig, dass die Zugewinngemeinschaft im Ehevertrag oder durch notarielle Vereinbarung anders geregelt werden kann. In jedem Fall ist es ratsam, sich rechtzeitig über die rechtlichen Folgen einer Zugewinngemeinschaft zu informieren. **
-
Wann wird die zugewinngemeinschaft beendet?
Die Zugewinngemeinschaft endet in der Regel mit der Scheidung oder dem Tod eines Ehepartners. Bei einer Scheidung wird der Zugewinnausgleich durchgeführt, um das während der Ehe erworbene Vermögen gerecht aufzuteilen. Stirbt ein Ehepartner, wird der Zugewinnausgleich im Rahmen der Erbauseinandersetzung berücksichtigt. Es ist wichtig, dass die Ehepartner im Falle einer Scheidung oder im Vorfeld klare Vereinbarungen über den Zugewinnausgleich treffen, um Streitigkeiten zu vermeiden. In einigen Fällen kann die Zugewinngemeinschaft auch durch einen Ehevertrag vor oder während der Ehe beendet werden. **
-
Wem gehört was bei zugewinngemeinschaft?
Bei einer Zugewinngemeinschaft gehören die während der Ehe erworbenen Vermögenswerte grundsätzlich jedem Ehepartner allein. Erst bei einer Scheidung wird der Zugewinn ermittelt und ausgeglichen. Dabei wird das Anfangsvermögen von jedem Ehepartner vom Endvermögen abgezogen, um den Zugewinn zu berechnen. Der Zugewinn wird dann hälftig auf beide Ehepartner aufgeteilt. Es ist wichtig zu beachten, dass Schulden und Vermögen, die vor der Ehe erworben wurden, in der Regel nicht zum Zugewinn zählen. **
-
Was fällt in die zugewinngemeinschaft?
In die Zugewinngemeinschaft fällt grundsätzlich das Vermögen, das die Ehepartner während der Ehe erwerben. Dazu zählen beispielsweise Einkommen aus Arbeit, Mieteinnahmen, Zinsen und Dividenden. Auch Wertsteigerungen von Vermögensgegenständen, die während der Ehe erworben wurden, gehören dazu. Schulden, die während der Ehe entstehen, werden ebenfalls in die Zugewinngemeinschaft einbezogen. Es ist wichtig zu beachten, dass Vermögen, das vor der Ehe bereits vorhanden war oder durch Schenkungen oder Erbschaften während der Ehe erworben wurde, nicht in die Zugewinngemeinschaft fällt. **


Was gehört alles zur Zugewinngemeinschaft?
Zur Zugewinngemeinschaft gehören alle Vermögenswerte und Schulden, die die Ehepartner während der Ehe erworben haben. Dazu zählen Einkommen, Immobilien, Wertpapiere, Sparguthaben, aber auch Schulden wie Kredite oder Darlehen. Auch Schenkungen und Erbschaften, die während der Ehezeit erhalten wurden, zählen zum Zugewinn. Wichtig ist, dass jeder Ehepartner sein eigenes Vermögen behält und nur der Zugewinn ausgeglichen wird, falls die Ehe endet. Es gibt jedoch Ausnahmen, wie beispielsweise das Schonvermögen, das nicht zum Zugewinn zählt. **
Wann endet zugewinngemeinschaft bei Scheidung?
Die Zugewinngemeinschaft endet bei einer Scheidung, wenn ein Ehepartner den Zugewinnausgleich beantragt. Dies geschieht in der Regel im Rahmen des Scheidungsverfahrens. Der Zugewinnausgleich dient dazu, das während der Ehe erworbene Vermögen gerecht aufzuteilen. Wenn die Ehepartner sich nicht einigen können, entscheidet das Gericht über die Aufteilung des Zugewinns. In der Regel endet die Zugewinngemeinschaft also mit der rechtskräftigen Scheidung und der Durchführung des Zugewinnausgleichs. **
Top-Angebote
Produkte zum Begriff Zugewinngemeinschaft:
-
Probleme der Zugewinngemeinschaft, Taschenbuch von Alexander Knur, VS Verlag für Sozialwissenschaften, 978-3-663-00942-9Probleme Der Zugewinngemeinschaft, Taschenbuch Von Alexander Knur, Vs Verlag Für Sozialwissenschaften, 978-3-663-00942-9, Seitenanzahl: 6554,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Verwaltung und Haftung bei der comunione legale des italienischen Rechts aus der Sicht der deutschen Zugewinngemeinschaft, Taschenbuch von EvaDie Verwaltung Und Haftung Bei Der Comunione Legale Des Italienischen Rechts Aus Der Sicht Der Deutschen Zugewinngemeinschaft, Taschenbuch Von Eva Kaster-müller, Utzverlag Gmbh, 978-3-8316-8623-0, Seitenanzahl: 24050,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bis wann gilt zugewinngemeinschaft?
Bis wann gilt zugewinngemeinschaft? Die Zugewinngemeinschaft gilt grundsätzlich während der gesamten Ehezeit, also von der Eheschließung bis zur Scheidung oder dem Tod eines Ehepartners. Sie regelt die Vermögensverhältnisse der Eheleute während dieser Zeit und sieht vor, dass jeder Ehepartner sein eigenes Vermögen behält und nur den Zugewinn, also die Differenz zwischen Anfangs- und Endvermögen, im Falle einer Scheidung oder des Todes aufteilen muss. Nach der Scheidung oder dem Tod eines Ehepartners endet die Zugewinngemeinschaft und es erfolgt die Abrechnung des Zugewinns. Es gibt jedoch auch die Möglichkeit, die Zugewinngemeinschaft durch einen Ehevertrag zu modifizieren oder auszuschließen. **
-
Wie lange gilt zugewinngemeinschaft?
Die Zugewinngemeinschaft gilt grundsätzlich für die Dauer der Ehe oder eingetragenen Lebenspartnerschaft. Das bedeutet, dass während dieser Zeit die Vermögenszuwächse der Ehepartner getrennt betrachtet werden. Erst im Falle einer Scheidung oder Auflösung der Lebenspartnerschaft wird der Zugewinn ausgeglichen. Es ist jedoch möglich, die Zugewinngemeinschaft durch einen Ehevertrag oder Partnerschaftsvertrag abzuändern oder auszuschließen. In diesem Fall gelten die individuell vereinbarten Regelungen. Generell ist es ratsam, sich vor der Eheschließung über die rechtlichen Folgen der Zugewinngemeinschaft zu informieren und gegebenenfalls Beratung in Anspruch zu nehmen. **
-
Wann endet die zugewinngemeinschaft?
Die Zugewinngemeinschaft endet in der Regel mit der Scheidung oder dem Tod eines Ehepartners. Bei einer Scheidung wird der Zugewinnausgleich durchgeführt, um das während der Ehe erworbene Vermögen gerecht aufzuteilen. Im Falle des Todes eines Ehepartners tritt die gesetzliche Erbfolge ein, bei der der überlebende Partner seinen gesetzlichen Erbteil erhält. Es ist wichtig, dass die Zugewinngemeinschaft im Ehevertrag oder durch notarielle Vereinbarung anders geregelt werden kann. In jedem Fall ist es ratsam, sich rechtzeitig über die rechtlichen Folgen einer Zugewinngemeinschaft zu informieren. **
-
Wann wird die zugewinngemeinschaft beendet?
Die Zugewinngemeinschaft endet in der Regel mit der Scheidung oder dem Tod eines Ehepartners. Bei einer Scheidung wird der Zugewinnausgleich durchgeführt, um das während der Ehe erworbene Vermögen gerecht aufzuteilen. Stirbt ein Ehepartner, wird der Zugewinnausgleich im Rahmen der Erbauseinandersetzung berücksichtigt. Es ist wichtig, dass die Ehepartner im Falle einer Scheidung oder im Vorfeld klare Vereinbarungen über den Zugewinnausgleich treffen, um Streitigkeiten zu vermeiden. In einigen Fällen kann die Zugewinngemeinschaft auch durch einen Ehevertrag vor oder während der Ehe beendet werden. **
Ähnliche Suchbegriffe für Zugewinngemeinschaft
-
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Ausführliche Abhandlung von denen Steuern und Abgaben, Taschenbuch von Johann Heinrich Gottlob, Betriebswirtschaftlicher Verlag Gabler,Ausführliche Abhandlung Von Denen Steuern Und Abgaben, Taschenbuch Von Johann Heinrich Gottlob, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-50171-2, Seitenanzahl: 20554,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialbeitrag statt Steuern und Abgaben, Gebundene Ausgabe von Alexander Pfeiffer, Tredition, 978-3-7345-3459-1Sozialbeitrag Statt Steuern Und Abgaben, Gebundene Ausgabe Von Alexander Pfeiffer, Tredition, 978-3-7345-3459-1, Seitenanzahl: 14016,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wem gehört was bei zugewinngemeinschaft?
Bei einer Zugewinngemeinschaft gehören die während der Ehe erworbenen Vermögenswerte grundsätzlich jedem Ehepartner allein. Erst bei einer Scheidung wird der Zugewinn ermittelt und ausgeglichen. Dabei wird das Anfangsvermögen von jedem Ehepartner vom Endvermögen abgezogen, um den Zugewinn zu berechnen. Der Zugewinn wird dann hälftig auf beide Ehepartner aufgeteilt. Es ist wichtig zu beachten, dass Schulden und Vermögen, die vor der Ehe erworben wurden, in der Regel nicht zum Zugewinn zählen. **
-
Was fällt in die zugewinngemeinschaft?
In die Zugewinngemeinschaft fällt grundsätzlich das Vermögen, das die Ehepartner während der Ehe erwerben. Dazu zählen beispielsweise Einkommen aus Arbeit, Mieteinnahmen, Zinsen und Dividenden. Auch Wertsteigerungen von Vermögensgegenständen, die während der Ehe erworben wurden, gehören dazu. Schulden, die während der Ehe entstehen, werden ebenfalls in die Zugewinngemeinschaft einbezogen. Es ist wichtig zu beachten, dass Vermögen, das vor der Ehe bereits vorhanden war oder durch Schenkungen oder Erbschaften während der Ehe erworben wurde, nicht in die Zugewinngemeinschaft fällt. **
-
Was gehört alles zur Zugewinngemeinschaft?
Zur Zugewinngemeinschaft gehören alle Vermögenswerte und Schulden, die die Ehepartner während der Ehe erworben haben. Dazu zählen Einkommen, Immobilien, Wertpapiere, Sparguthaben, aber auch Schulden wie Kredite oder Darlehen. Auch Schenkungen und Erbschaften, die während der Ehezeit erhalten wurden, zählen zum Zugewinn. Wichtig ist, dass jeder Ehepartner sein eigenes Vermögen behält und nur der Zugewinn ausgeglichen wird, falls die Ehe endet. Es gibt jedoch Ausnahmen, wie beispielsweise das Schonvermögen, das nicht zum Zugewinn zählt. **
-
Wann endet zugewinngemeinschaft bei Scheidung?
Die Zugewinngemeinschaft endet bei einer Scheidung, wenn ein Ehepartner den Zugewinnausgleich beantragt. Dies geschieht in der Regel im Rahmen des Scheidungsverfahrens. Der Zugewinnausgleich dient dazu, das während der Ehe erworbene Vermögen gerecht aufzuteilen. Wenn die Ehepartner sich nicht einigen können, entscheidet das Gericht über die Aufteilung des Zugewinns. In der Regel endet die Zugewinngemeinschaft also mit der rechtskräftigen Scheidung und der Durchführung des Zugewinnausgleichs. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.